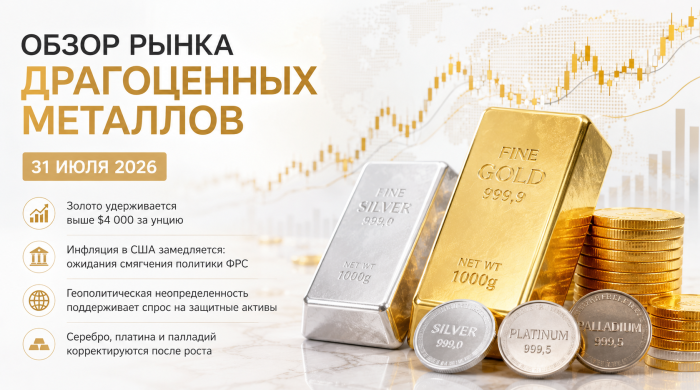




Однако нынешнее снижение происходит на фоне сразу нескольких разнонаправленных факторов. На рынок влияют ожидания по процентным ставкам, рост нефтяных цен, геополитическая напряженность, продолжающиеся покупки золота центральными банками и высокий инвестиционный спрос в Азии.
Поэтому начало сентября пока скорее выглядит как период переоценки рынка после стремительного августовского роста, чем как однозначный разворот долгосрочной тенденции.
После сильного августа золото перешло к коррекции
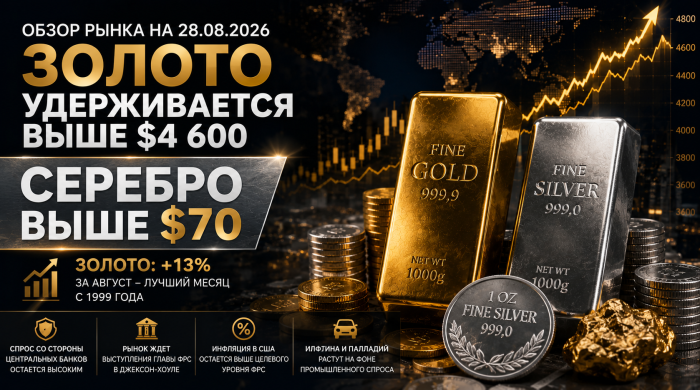
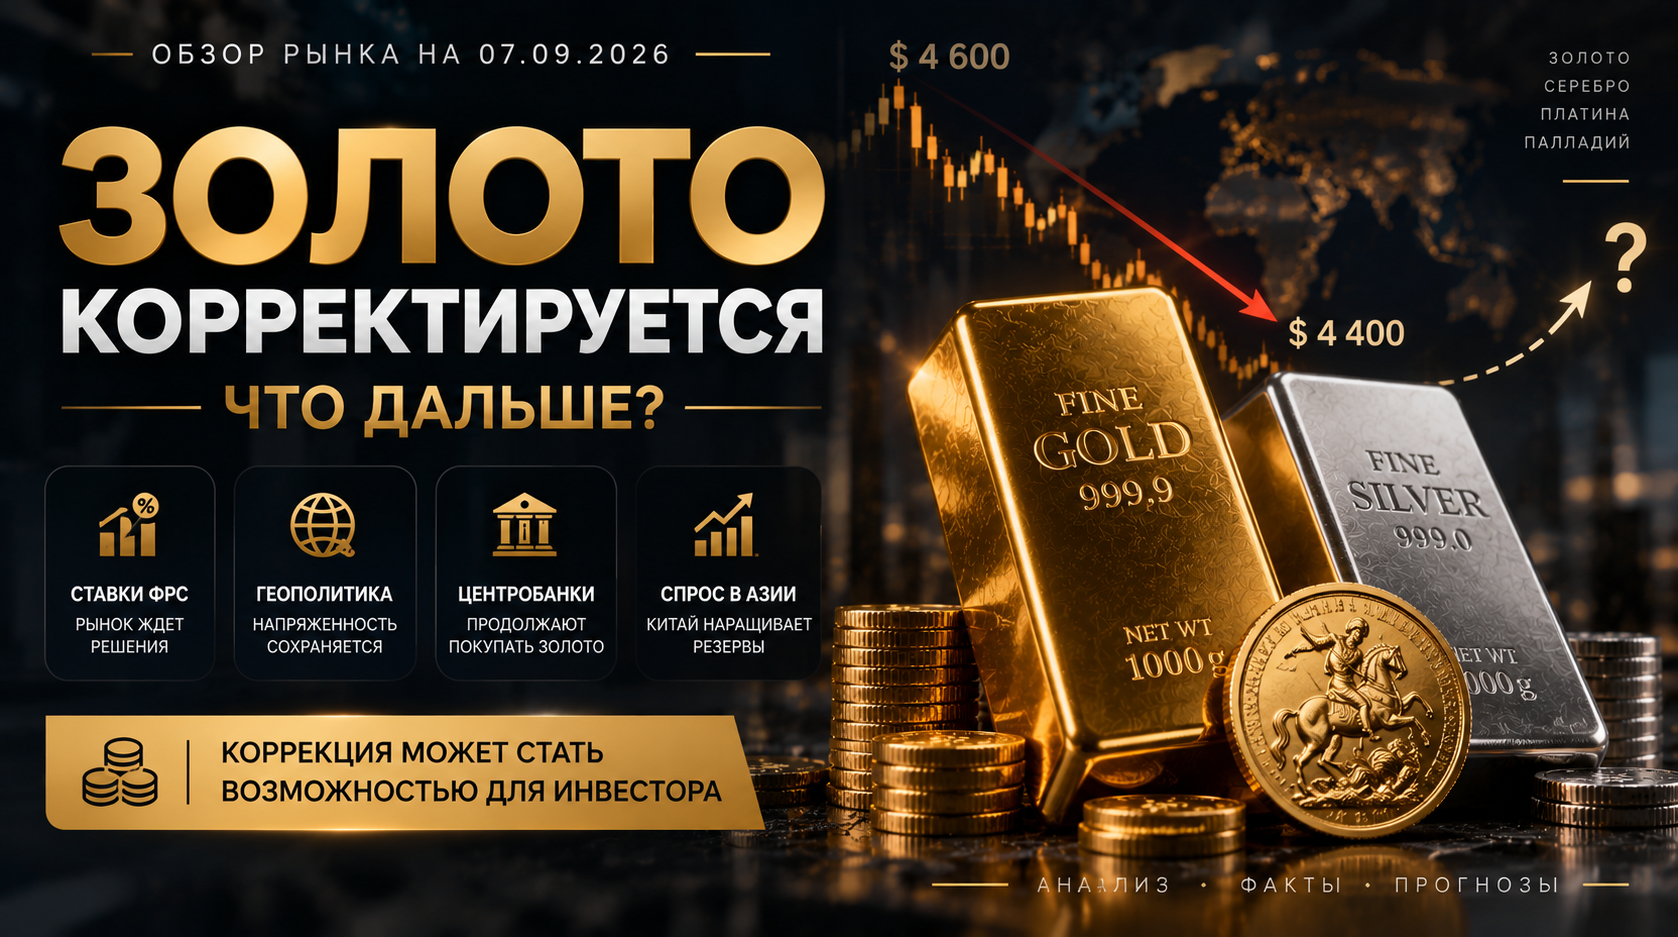
В августе золото показало один из самых сильных месячных результатов за последние десятилетия. После такого движения часть инвесторов зафиксировала прибыль, а котировки вернулись примерно к $4 400–4 420 за унцию.
Дополнительное давление оказала свежая статистика из США. Сильные данные по рынку труда увеличили вероятность повышения процентной ставки Федеральной резервной системой на сентябрьском заседании.
Высокие ставки традиционно создают давление на золото: государственные облигации начинают приносить более высокую доходность, тогда как сам драгоценный металл процентного дохода не дает.
Однако американская денежно-кредитная политика — далеко не единственный фактор, определяющий ситуацию на рынке.
Геополитика снова выходит на первый план
Начало сентября сопровождается усилением напряженности на Ближнем Востоке и в районе Персидского залива.
На этом фоне стоимость нефти Brent поднялась почти до $98 за баррель, достигнув максимальных значений примерно за семь недель.
Для золота ситуация неоднозначная.С одной стороны, геополитическая неопределенность традиционно повышает интерес инвесторов к защитным активам. С другой — дорогая нефть способна ускорить мировую инфляцию и заставить крупнейшие центральные банки дольше сохранять высокие процентные ставки.
Таким образом, геополитика одновременно создает для золота как поддержку, так и дополнительные риски.
Центральные банки продолжают покупать золото
Одним из важнейших долгосрочных факторов остается спрос со стороны мировых центральных банков.
По данным World Gold Council, в июле центральные банки увеличили свои золотые резервы в общей сложности еще на 23 тонны.
Особенно выделяется Китай. Народный банк Китая приобрел в июле около 20 тонн золота, продолжив серию покупок уже 21-й месяц подряд. С начала 2026 года Китай увеличил золотые резервы примерно на 60 тонн.
Польша приобрела еще 8 тонн и остается крупнейшим официальным покупателем золота с начала года.
Для рынка это важный сигнал: даже при рекордно высоких ценах крупнейшие держатели резервов продолжают рассматривать золото как инструмент долгосрочной диверсификации.
Китай становится все более важным участником рынка
Роль Китая уже не ограничивается только покупками центрального банка.
Интерес к золоту сохраняется и среди частных инвесторов. Слабость рынка недвижимости, относительно низкие процентные ставки и нестабильность фондового рынка повышают привлекательность золотых слитков, монет и биржевых фондов.
Одновременно Китай развивает собственную инфраструктуру торговли и хранения драгоценных металлов.
Таким образом, азиатский инвестиционный спрос постепенно становится еще одним самостоятельным фактором, способным поддерживать мировой рынок золота независимо от решений американской Федеральной резервной системы.
Серебро также отступило от августовских максимумов
Серебро 7 сентября торгуется примерно около $66 за тройскую унцию, тогда как в конце августа его стоимость превышала $70.
Коррекция здесь оказалась заметнее, чем у золота, что характерно для серебра из-за его более высокой волатильности.
При этом серебро сохраняет дополнительный источник спроса — промышленность. Металл широко применяется в электронике, солнечной энергетике и других технологических направлениях.
Платина находится приблизительно около $1 825 за унцию, а палладий — около $1 400. В отличие от золота и серебра, оба металла сегодня показывают небольшое повышение.
Может ли коррекция стать возможностью для инвестора?
Снижение золота после сильного роста не обязательно означает завершение восходящего движения.
World Gold Council ожидает, что инвестиционный спрос на золото во второй половине 2026 года останется устойчивым. Поддержку рынку могут продолжить оказывать покупки центральных банков, геополитическая неопределенность, инфляционные риски и спрос со стороны азиатских инвесторов.
При этом краткосрочная коррекция после быстрого роста является естественной частью рынка.
Для инвестора, который рассматривает физическое золото как долгосрочную часть портфеля, снижение цены может сделать покупку интереснее, чем приобретение металла непосредственно на локальных максимумах.
Однако рассчитывать на гарантированное быстрое возвращение к прежним ценам не стоит. Золото может продолжить коррекцию, особенно если процентные ставки и доходность облигаций останутся высокими.
Что может поддержать золото в ближайшие месяцы
Несмотря на сентябрьскую коррекцию, фундаментальные причины интереса к золоту никуда не исчезли.
Центральные банки продолжают увеличивать резервы, Китай наращивает присутствие на мировом рынке золота, геополитическая напряженность остается высокой, а инфляционные риски вновь усиливаются из-за роста стоимости энергоносителей.
С другой стороны, высокие процентные ставки и сильный доллар способны ограничивать рост котировок.
Поэтому ближайшие недели могут оставаться волатильными.
После сильного августа рынок получил передышку, и для долгосрочного инвестора нынешняя коррекция может быть интереснее, чем покупка на пике. Однако дальнейшая динамика будет зависеть уже не от одного фактора, а от сочетания мировой политики, спроса центральных банков, инфляции, валютного рынка и состояния крупнейших экономик.
Именно поэтому текущую ситуацию правильнее рассматривать не только через призму решений ФРС, а как результат глобального изменения спроса на золото.