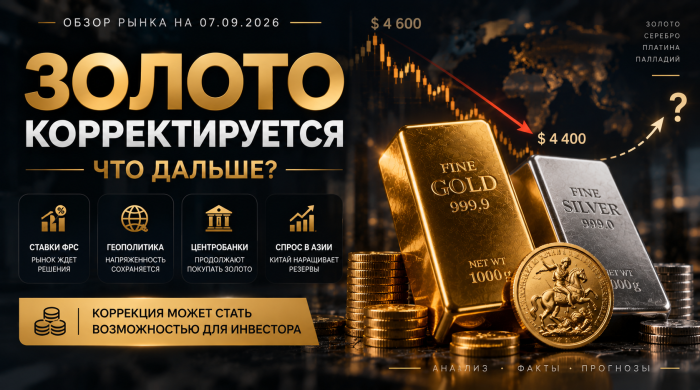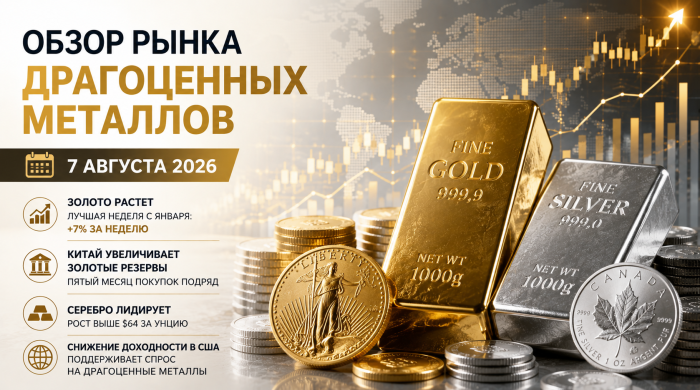



Причина в том, что сейчас на рынке столкнулись две силы. Инвесторы по-прежнему ищут защиту от геополитических и инфляционных рисков, но одновременно получают возможность зарабатывать высокую доходность на облигациях. Пока второе обстоятельство сдерживает золото.
Почему геополитика пока не толкает золото вверх
Обычно обострение международной обстановки быстро отражается на стоимости драгоценных металлов. Сейчас этот механизм тоже работает, но его эффект частично перекрывается ситуацией на долговом рынке. Нефть Brent поднялась выше $108 за баррель на фоне напряженности на Ближнем Востоке и опасений относительно стабильности поставок. Дорогая нефть означает не только геополитический риск. Рост стоимости топлива и перевозок постепенно распространяется на другие товары и услуги, создавая угрозу нового витка инфляции.
Для золота здесь возникает интересная ситуация. Сама неопределенность поддерживает спрос на металл. Но рост инфляции заставляет центральные банки сохранять высокие ставки, а это уже играет против золота. Именно поэтому привычная формула «в мире становится неспокойнее — золото дорожает» сейчас работает не так прямолинейно.
У золота появился сильный конкурент
Главная особенность нынешнего рынка — инвестору хорошо платят за владение государственным долгом. Доходность десятилетних казначейских облигаций США поднялась выше 5%, достигнув уровней, которых рынок не видел много лет. И здесь инвестор оказывается перед достаточно простым выбором. Золото не выплачивает проценты. Его покупают ради сохранения стоимости, диверсификации и потенциального роста цены. Облигации же сейчас позволяют получать высокий фиксированный доход. Поэтому часть капитала, которая в другой ситуации могла бы направиться в драгоценные металлы, остается на долговом рынке. Это одна из причин, почему даже серьезные геополитические события пока не смогли вернуть золото к августовским максимумам.
Пока инвесторы продают, центробанки продолжают покупать
На коротком горизонте рынок смотрит на ставки и доходность. На длинном — картина выглядит иначе. Центральные банки продолжают увеличивать долю золота в международных резервах. По последним данным World Gold Council, в июле чистые покупки составили 23 тонны. Особенно заметна активность Китая. Народный банк Китая приобрел около 20 тонн золота за месяц, продолжая увеличивать свои запасы. Для центробанков вопрос о том, будет золото стоить через неделю $4 250 или $4 350, имеет гораздо меньшее значение. Их горизонт измеряется годами, а золото используется как способ диверсифицировать резервы и уменьшить зависимость от отдельных валют и долговых инструментов. Именно поэтому действия крупнейших покупателей представляют особый интерес для долгосрочного инвестора.
А что происходит с золотом в рублях?
Для российского покупателя мировая цена в долларах — только половина уравнения. Стоимость золота внутри России зависит одновременно от цены металла на мировом рынке и курса рубля. Поэтому снижение золота с $4 600 до $4 300 вовсе не означает, что инвестиционные монеты или физический металл в России должны подешеветь на те же 6–7%. Если рубль одновременно ослабевает к доллару, валютный фактор может компенсировать значительную часть снижения мировой цены. И наоборот: укрепление рубля вместе с падением золота способно сделать коррекцию значительно заметнее для российского покупателя. Поэтому при оценке момента покупки физического золота имеет смысл смотреть не только на график XAU/USD, но и на стоимость грамма золота непосредственно в рублях.
Серебро остается более резким рынком
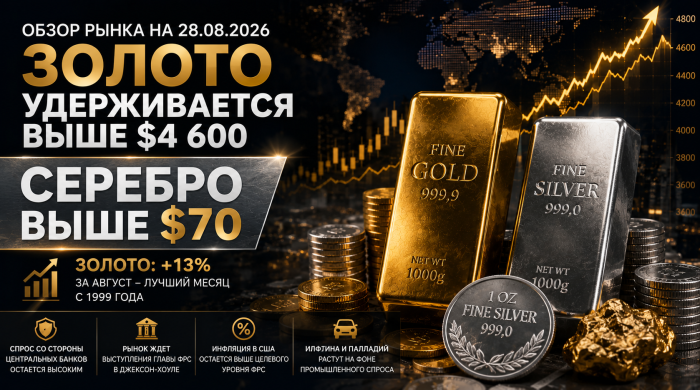
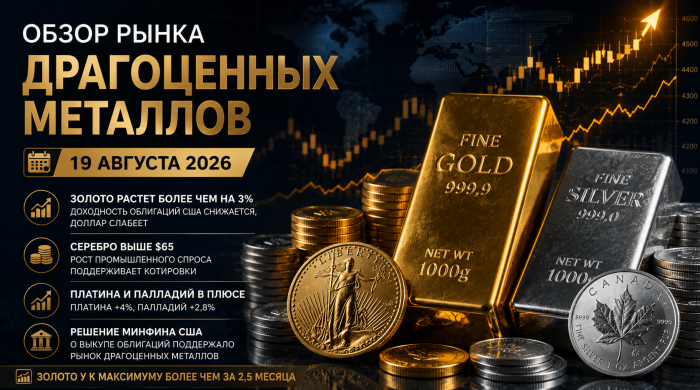
Серебро после августовского рывка выше $70 также скорректировалось и сейчас находится примерно около $64 за унцию. Но сравнивать его движение с золотом напрямую не совсем правильно. Золото в значительной степени является инвестиционным и резервным активом. У серебра намного сильнее промышленная составляющая: оно востребовано в электронике, солнечной энергетике и других технологических производствах. Поэтому серебро способно быстрее золота расти во время оптимизма на рынке — и так же быстро снижаться при ухудшении ожиданий. Платина тем временем находится примерно около $1 760 за унцию, палладий — около $1 330.
Цена ниже. Стало ли золото интереснее?
Для человека, который собирался покупать золото еще в конце августа, ситуация изменилась довольно существенно. Тогда рынок находился выше $4 600 за унцию и рос практически без остановки. Сейчас золото стоит примерно на $300 дешевле недавнего максимума. Сам по себе этот факт, конечно, не означает, что дно уже достигнуто. Если высокие ставки сохранятся надолго, котировки могут опуститься еще ниже. Но изменилось соотношение потенциального риска и цены входа. Многие долгосрочные факторы, которые поддерживали золото раньше, остались на месте: центробанки продолжают покупать металл, геополитические риски не исчезли, государственные долги крупнейших экономик растут, а инфляционная проблема пока окончательно не решена. При этом цена уже не находится на августовском пике.Для долгосрочного покупателя это делает рынок как минимум интереснее для наблюдения и постепенного формирования позиции, чем несколько недель назад. Вместо попытки угадать минимальную цену можно разделить планируемую покупку на несколько частей. Тогда дальнейшее снижение позволит купить следующую часть дешевле, а при восстановлении рынка часть золота уже будет приобретена.
Что действительно важно дальше
Ближайшие дни могут дать рынку новое направление, но интереснее смотреть немного дальше одного заседания ФРС. Если доходность облигаций начнет снижаться, золото лишится одного из главных факторов давления. Если одновременно сохранятся геополитические и инфляционные риски, у рынка появится пространство для восстановления. Если же высокие ставки задержатся надолго, коррекция может продолжиться. Поэтому середина сентября — это не ситуация с очевидным ответом «золото будет расти» или «золото будет падать». Скорее рынок оказался в точке равновесия между дорогими деньгами сегодня и глобальными рисками завтра. И для долгосрочного инвестора нынешняя ситуация интересна именно этим: золото стало дешевле августовских максимумов, тогда как причины, по которым его покупают центральные банки и частные инвесторы, никуда не исчезли.