

Начало новой недели оказалось непростым для драгоценных металлов. 22 сентября золото теряет около 1% и торгуется примерно по $4 296 за тройскую унцию, серебро снижается к $64,7, а отрицательная динамика затронула также платину и палладий. На первый взгляд ситуация располагает к более серьезному снижению золота. Процентные ставки растут, доллар остается сильным, доходность облигаций повышается, а часть геополитической напряженности вокруг поставок нефти начинает ослабевать. Но золото по-прежнему держится выше $4 000 и заметно дороже уровней первой половины лета. Почему рынок не падает сильнее?
ФРС повысила ставку — и готова идти дальше
За прошедшую неделю произошло важное событие: Федеральная резервная система США повысила процентную ставку на 0,25 процентного пункта. Председатель ФРС Кевин Уорш дал понять, что нынешнее повышение может оказаться не последним. Другие представители американского регулятора также говорят о необходимости дальнейшего ужесточения денежно-кредитной политики для борьбы с инфляцией. Рынок уже закладывает высокую вероятность еще одного повышения ставки в декабре. Для золота такая ситуация традиционно считается неблагоприятной. Чем выше доходность облигаций и других процентных инструментов, тем дороже для инвестора становится владение активом, который не приносит регулярного дохода. Именно этот фактор сегодня оказывает основное давление на котировки.
Нефть неожиданно дает рынку передышку
Еще неделю назад одним из главных рисков была нефть. Brent торговалась выше $100 за баррель, а опасения относительно поставок с Ближнего Востока усиливали прогнозы по мировой инфляции. 22 сентября ситуация начала меняться. Цена Brent опустилась примерно до $98 за баррель после сообщений о возможном возобновлении полноценного судоходства через Ормузский пролив. Иран заявил о возможности открыть пролив в течение семи дней при снижении военного давления со стороны США. Одновременно Саудовская Аравия готовится возобновить экспорт через порт Янбу на Красном море. Если напряженность вокруг поставок нефти действительно продолжит снижаться, это способно уменьшить инфляционное давление. Но для золота здесь снова возникает двойственный эффект. Более дешевая нефть уменьшает необходимость дальнейшего повышения ставок — это потенциально позитивно для золота. Одновременно снижение геополитических рисков уменьшает спрос на металл как защитный актив.
Происходит кое-что более интересное
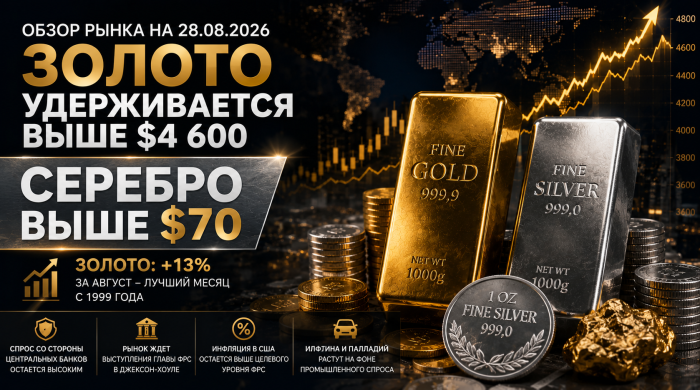
Если смотреть только на сегодняшний день, картина выглядит негативно: золото дешевеет, ставки повышаются, доллар остается сильным. Но если увеличить горизонт хотя бы до нескольких недель, появляется любопытная деталь. По данным World Gold Council, на прошлой неделе одновременно происходили сразу несколько событий, которые обычно должны были давить на золото: ФРС и Банк Японии повысили ставки, доходность облигаций выросла, американский доллар укрепился. Несмотря на это, золото завершило неделю ростом. Особенно активно котировки поднимались во время азиатских торговых сессий, а приток средств в золотые ETF наблюдался сразу в нескольких регионах. Это может говорить о том, что зависимость золота исключительно от ставок и доллара становится менее прямолинейной.
Кто продолжает покупать золото
Одна из причин такой устойчивости — спрос перестает зависеть от какой-либо одной группы покупателей. Центральные банки продолжают увеличивать золотые резервы. По последним опубликованным данным, в июле они приобрели 23 тонны золота в чистом выражении. Китай купил около 20 тонн за месяц, Польша — еще 8 тонн. Китайские покупки особенно интересны: с начала года страна увеличила официальные золотые резервы примерно на 60 тонн. Но дело уже не только в центробанках. В августе значительную роль в росте золота сыграли биржевые фонды. World Gold Council отмечает сильный приток капитала в ETF, а в начале сентября интерес инвесторов сохранился. Получается более разнообразная структура спроса: золото покупают центробанки, институциональные инвесторы через ETF и частные инвесторы на азиатском рынке.
Китай становится все заметнее
Отдельного внимания заслуживает Китай. Несмотря на высокую стоимость золота, активы китайских золотых ETF в августе продолжили увеличиваться. Приток средств сохранился и в начале сентября. Одновременно выросла активность на китайском фьючерсном рынке. Получается интересная ситуация: западные рынки внимательно следят за каждым заявлением ФРС, тогда как значительная часть реального спроса формируется совсем в другом регионе. Это частично объясняет, почему повышение ставок в США уже не всегда автоматически приводит к продолжительному падению золота.
Серебро, платина и палладий снижаются сильнее
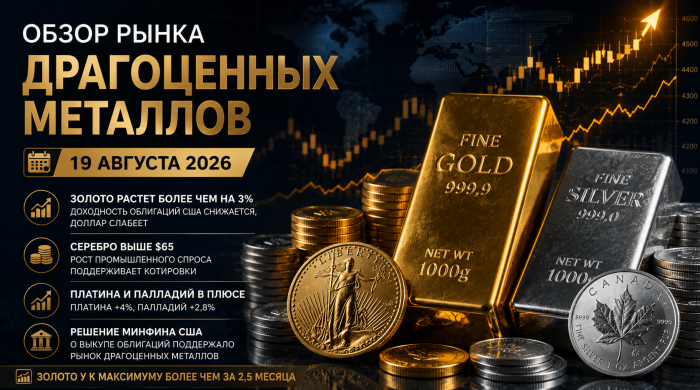
Коррекция сегодня затронула весь сектор драгоценных металлов. Серебро теряет около 2% и торгуется примерно по $64,7 за унцию. Платина снижается примерно на 1,5% — до $1 770, палладий примерно на 1,4% — до $1 283 за унцию. Для этих металлов особенно важны ожидания относительно промышленного производства и состояния мировой экономики. Серебро при этом остается значительно более волатильным активом, чем золото: его августовский рост был сильнее, но и последующая коррекция оказалась заметнее.
Что нынешняя ситуация означает для инвестора
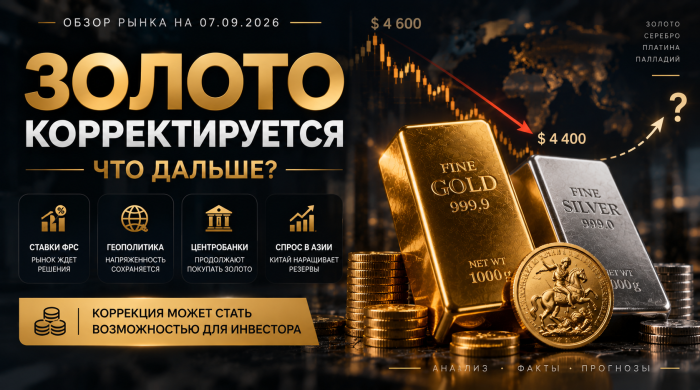
С середины сентября золото практически перестало стремительно снижаться и сейчас пытается найти равновесие примерно около $4 300. Гарантий того, что коррекция завершилась, нет. Если ФРС продолжит повышать ставку, доллар укрепится, а геополитическая напряженность снизится, давление на металл может сохраниться. Но есть и другая сторона. Даже в условиях, которые сложно назвать идеальными для золота, рынок пока не демонстрирует масштабной распродажи. Центральные банки продолжают покупать металл, инвестиционный капитал возвращается в золотые ETF, а спрос в Азии остается высоким. Для долгосрочного инвестора это, возможно, важнее движения цены на 1–2% в течение отдельного торгового дня. Золото сейчас примерно на $250–300 дешевле августовского пика, но фундаментальный спрос на него сохраняется. Поэтому нынешняя коррекция может быть интересна тем, кто планировал постепенно формировать позицию в физическом золоте и инвестиционных монетах, но не хотел покупать металл непосредственно на максимумах. При этом разумнее по-прежнему рассматривать постепенные покупки, а не пытаться определить единственную идеальную точку входа.
Рынок золота становится менее предсказуемым — и это важно
Последние недели показывают интересное изменение. Раньше рост доходности облигаций и укрепление доллара почти автоматически воспринимались как повод продавать золото. Сейчас эта связь работает значительно слабее. На рынке одновременно присутствуют центробанки, ETF, азиатские инвесторы, геополитический спрос и опасения относительно долгосрочной устойчивости государственных финансов. Поэтому сегодняшнее снижение до $4 300 само по себе еще мало говорит о дальнейшем направлении цены. Краткосрочно золоту действительно мешают высокие ставки. Но долгосрочный спрос никуда не исчез — и именно противостояние этих двух факторов, вероятно, будет определять рынок в ближайшие недели.