

Сентябрь прервал серию роста
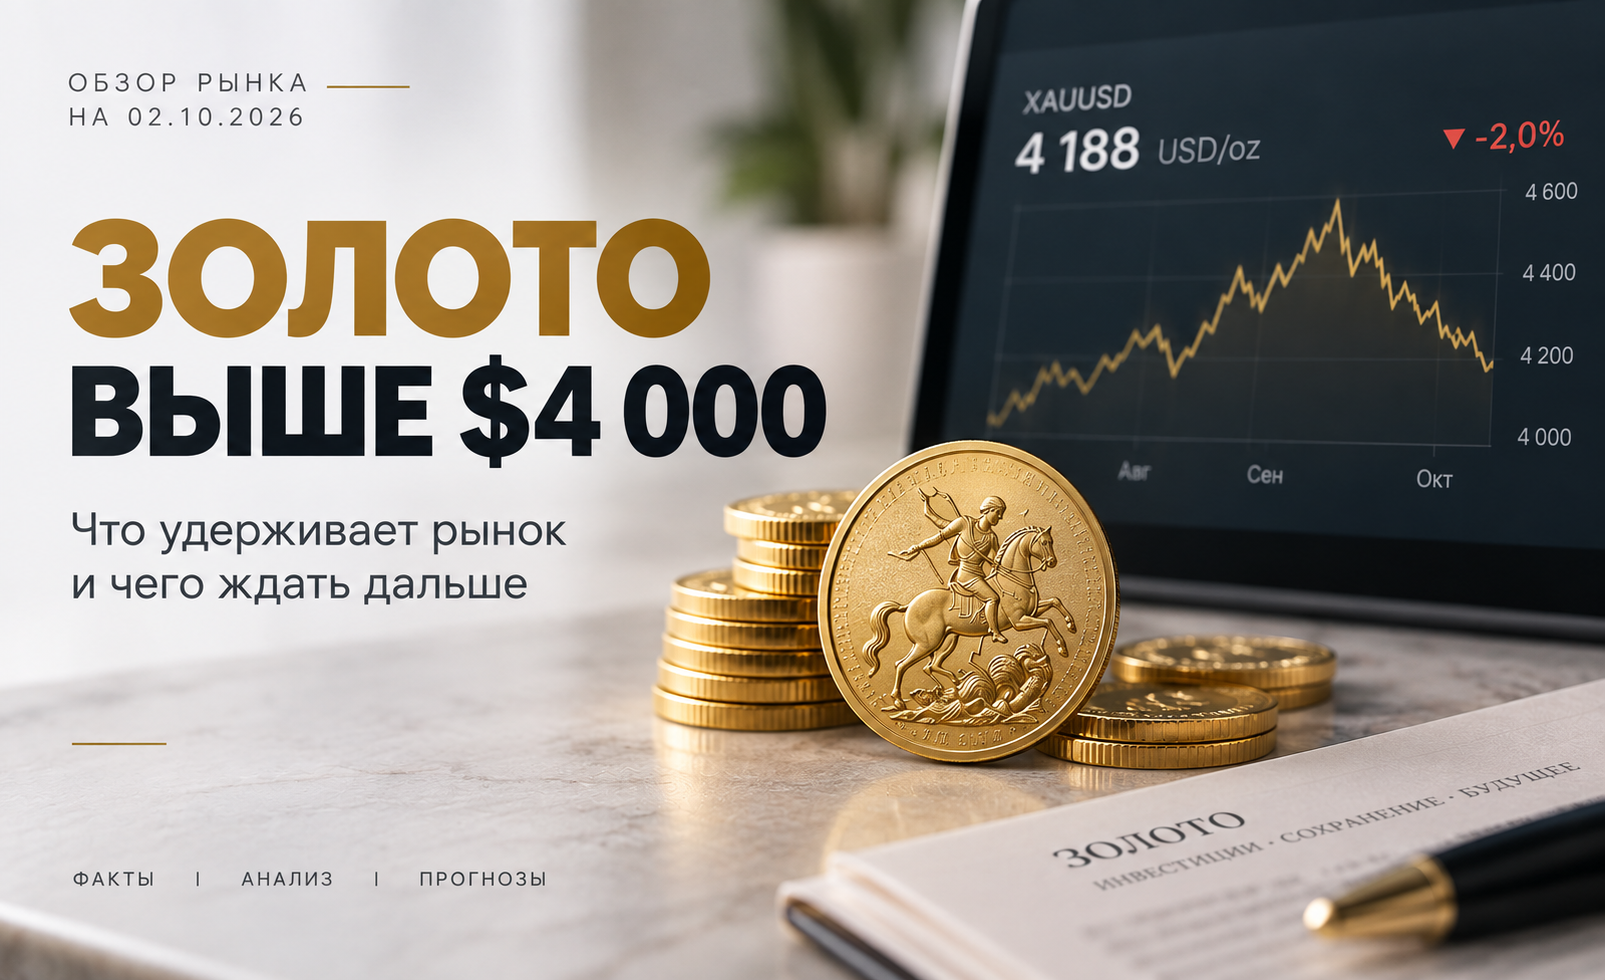
Прошлый месяц оказался для драгоценных металлов непростым. Золото завершило сентябрь снижением примерно на 6,6%, серебро, платина и палладий также потеряли часть стоимости. При этом золото, серебро и платина сохранили рост по итогам всего третьего квартала. Начало октября пока не принесло резкого изменения настроений. Золото находится на пути ко второй подряд неделе снижения и с начала текущей недели потеряло более 2%. Но масштаб движения важно рассматривать в контексте того, что происходит на других финансовых рынках.
Доходность облигаций достигла максимума с 2002 года
Один из наиболее интересных показателей сейчас находится вовсе не на рынке драгоценных металлов. На этой неделе доходность 10-летних государственных облигаций США поднималась до 5,344% — максимального уровня с 2002 года. Одновременно американский доллар укрепляется третью неделю подряд. Индекс доллара находится около 101,9 и за текущую неделю прибавляет примерно 1%. Оба фактора традиционно неблагоприятны для золота. Высокая доходность позволяет инвестору получать существенный процент от владения облигациями, тогда как золото регулярного дохода не приносит. Сильный доллар дополнительно делает металл дороже для покупателей, использующих другие валюты. Несмотря на это, золото остается выше $4 000. Именно эта устойчивость сейчас становится одной из наиболее интересных особенностей рынка.
Золото стало меньше зависеть от одной только ставки
На протяжении многих лет движение золота достаточно хорошо объяснялось двумя показателями: реальными процентными ставками и курсом доллара. Высокая доходность и сильный доллар обычно означали снижение золота. Падение ставок и ослабление американской валюты, наоборот, помогали котировкам расти. В последние годы эта зависимость стала заметно слабее. Аналитики связывают изменения прежде всего с тем, что центральные банки развивающихся стран начали активнее диверсифицировать международные резервы. Золото в результате получает спрос, который значительно меньше зависит от краткосрочных решений центральных банков и движения процентных ставок. Поэтому нынешняя цена около $4 200 — это уже результат не только ожиданий относительно денежно-кредитной политики, но и более долгосрочного изменения структуры мирового спроса.
Китай продолжает играть важную роль
Особенно хорошо новые тенденции заметны на примере Китая. За первые восемь месяцев 2026 года страна импортировала около 1 077 тонн золота. При сохранении текущих темпов годовой объем импорта может стать крупнейшим за последние 11 лет. Причем речь идет не только о покупках Народного банка Китая. Значительная часть металла поступает на внутренний рынок, где сохраняется спрос со стороны частных и институциональных инвесторов. В августе Народный банк Китая дополнительно приобрел около 20 тонн золота — это была крупнейшая месячная покупка с октября 2023 года. Польша также продолжает увеличивать золотые резервы.
Таким образом, пока западные рынки обсуждают процентные ставки, физический спрос и покупки официального сектора формируют для золота дополнительную опору.
Что происходит с другими драгоценными металлами
2 октября серебро торгуется примерно по $61,3 за унцию, прибавляя около 0,7% в течение дня. Платина находится около $1 735, палладий — около $1 187 за унцию. Все три металла при этом движутся к недельному снижению. Особенно заметна коррекция серебра. Еще в конце августа металл торговался выше $70 за унцию, поэтому нынешняя цена значительно привлекательнее августовских максимумов, хотя волатильность серебра по-прежнему остается высокой. Для серебра, платины и палладия важна не только инвестиционная составляющая, но и состояние промышленности. Поэтому замедление мировой экономики способно сильнее отражаться на них, чем на золоте.
Нефть снова выше $100
Еще один фактор, за которым стоит следить в октябре, — энергетический рынок. Brent снова поднялась выше $100 за баррель на фоне затянувшегося конфликта на Ближнем Востоке и отсутствия прогресса в переговорах между США и Ираном. Высокие цены на энергоносители способны поддерживать инфляцию, а значит — вынуждать центральные банки дольше сохранять высокие процентные ставки. Для золота это создает уже знакомое противоречие. Высокая инфляция и геополитическая неопределенность повышают интерес к защитным активам. Но одновременно они могут удерживать ставки на высоком уровне, увеличивая привлекательность облигаций. Пока эти силы частично компенсируют друг друга.
Что происходит с золотом в России
Для российского инвестора динамика золота выглядит несколько иначе, чем движение котировок в долларах. Стоимость металла внутри страны зависит сразу от двух основных факторов: мировой цены золота и курса рубля.
На 2 октября Банк России установил учетную цену золота на уровне 11 177,45 рубля за грамм. Для сравнения, 22 сентября она составляла 11 756,21 рубля за грамм. Таким образом, менее чем за две недели рублевая учетная стоимость золота снизилась примерно на 4,9%. Дополнительное влияние оказало укрепление российской валюты. Официальный курс доллара Банка России на 2 октября составляет 83,25 рубля, тогда как в начале сентября он находился в районе 86–87 рублей. Только с 25 сентября доллар снизился с 84,91 до 83,25 рубля. Получается, что сейчас на российского покупателя одновременно работают два фактора: золото скорректировалось на мировом рынке, а рубль укрепился к доллару. Поэтому снижение стоимости металла в рублях оказалось достаточно заметным.
Для рынка инвестиционных монет это особенно интересно. Цена конкретной монеты не равна учетной стоимости содержащегося в ней золота: на нее влияют наценка продавца, ликвидность, тираж, состояние и коллекционная составляющая. Однако стоимость чистого металла остается важной базой ценообразования.
Поэтому для человека, который рассматривает покупку золотых инвестиционных монет на несколько лет, текущая ситуация заметно отличается от августовских максимумов. Золото стало дешевле не только в долларах, но и непосредственно в рублях, что делает начало октября интересным периодом для наблюдения за российским рынком и постепенного формирования позиции.
А для долгосрочного инвестора..
Если смотреть только на август и сентябрь, можно увидеть довольно резкое снижение: от уровней выше $4 600 до нынешних значений около $4 200. Но если оценивать рынок с точки зрения долгосрочного владельца физического золота, появляется другая картина. Цена снизилась примерно на $400 относительно августовских уровней, тогда как структурные причины спроса существенно не изменились. Центральные банки продолжают диверсифицировать резервы, Китай активно импортирует металл, геополитическая неопределенность сохраняется, а World Gold Council ожидает, что инвестиционный спрос останется основным источником роста спроса на золото до конца 2026 года. Это не означает, что золото обязательно достигло минимальной цены. Высокая доходность облигаций и сильный доллар способны еще некоторое время оказывать давление на котировки. Но для инвестора, который рассматривает золотые монеты и физический металл на горизонте нескольких лет, нынешние уровни могут выглядеть интереснее августовских максимумов. В такой ситуации постепенное формирование позиции позволяет не пытаться угадать точное дно рынка и распределить покупки по времени.
Октябрь может многое изменить
Ближайшим ориентиром станет статистика по американскому рынку труда. Инвесторы ждут сентябрьский отчет по занятости, который может существенно изменить ожидания относительно дальнейшей политики Федеральной резервной системы. После более слабых данных по инфляции вероятность очередного повышения ставки уже снизилась. Сейчас рынок оценивает вероятность сохранения ставки без изменений на октябрьском заседании примерно в 74%, хотя повышение до конца года по-прежнему считается весьма вероятным. Сильный отчет по занятости способен вновь усилить ожидания повышения ставок и давление на золото. Слабые данные, наоборот, могут привести к снижению доходности облигаций и дать драгоценному металлу пространство для восстановления. Но начало октября уже показывает более важную тенденцию: золото переживает период очень высоких ставок и сильного доллара значительно устойчивее, чем можно было бы ожидать по историческим закономерностям. И если давление со стороны процентных ставок со временем начнет ослабевать, именно сохраняющийся структурный спрос может вновь стать одним из главных факторов рынка.